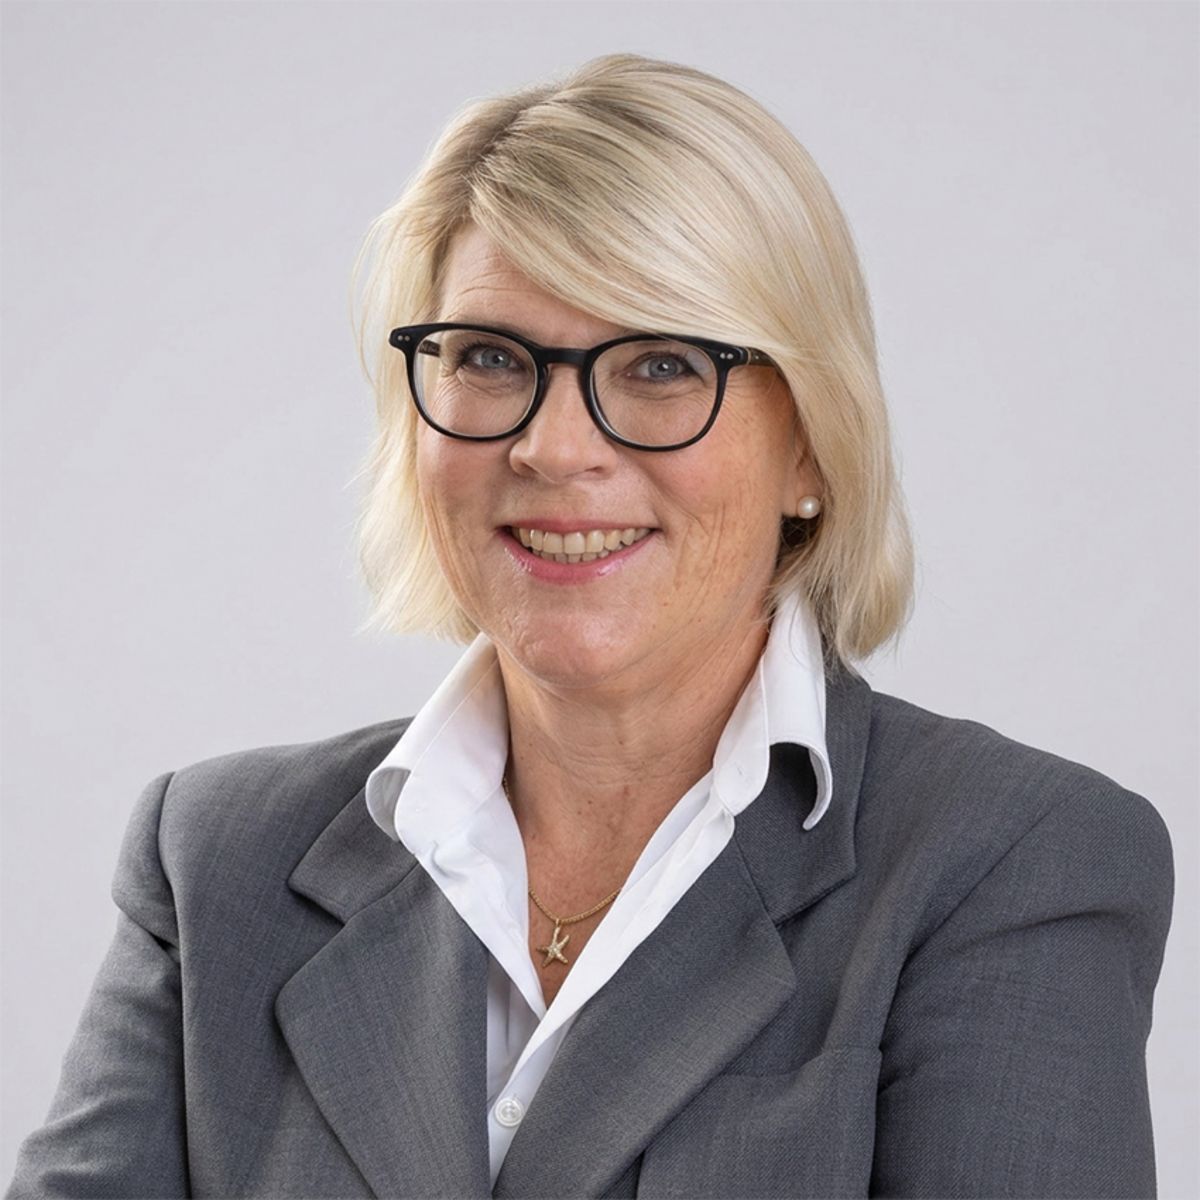
Seit Juni 2026 ist Dr. Claudia Petersen Mitglied des Anlageausschusses Wertschriften von Abendrot. Sie verfügt über drei Jahrzehnte Erfahrung in der Vermögensverwaltung, mit einem Schwerpunkt auf Private Markets bei Partners Group, der Zürcher Kantonalbank, Baloise Asset Management und zuletzt der Bank Julius Baer.
Frau Petersen, Sie verfügen über mehr als 30 Jahre Erfahrung in der Finanzbranche und insbesondere im Bereich Private Markets. Was hat Sie daran gereizt, nun als externes Mitglied im Anlageausschuss Wertschriften der Stiftung Abendrot mitzuwirken?
Es ist für mich eine Ehre, als externes Mitglied in den Anlageausschuss der Stiftung Abendrot berufen worden zu sein – eine Aufgabe, die auch mit einer entsprechend grossen Verantwortung gegenüber den über 17'000 Versicherten verbunden ist.
Besonders gereizt hat mich, dass Abendrot eine duale Anlagestrategie verfolgt und sich zum Ziel gesetzt hat, sowohl eine finanzielle als auch eine Impact-Rendite zu erzielen. Sie ist eine der wenigen Pensionskassen, die eine derartige duale Strategie in der Schweiz verfolgt.
Sie kennen die Finanzwelt aus unterschiedlichen Perspektiven und haben unter anderem bei Julius Baer, Baloise Asset Management, Partners Group und LGT Private Equity Advisors gearbeitet. Was hat Sie in Ihrer beruflichen Laufbahn besonders geprägt?
Geprägt hat mich vor allem die Diversität der unterschiedlichen Aufgaben, die ich über die Jahre übernehmen durfte, und die Möglichkeit, dadurch verschiedene Aspekte der Finanzindustrie kennenzulernen.
Ich bin ausserdem eine sehr kundenorientierte Person: Der Kunde steht für mich im Mittelpunkt, und ich versuche stets zu verstehen, was seine Herausforderungen – seine «pain points» – sind und wie ich diese für ihn lösen kann. Da ich bei verschiedenen Finanzakteuren arbeiten durfte – von Asset Managern über Private Banken bis hin zu institutionellen Investoren – waren diese Aspekte jeweils unterschiedlich, was ich als sehr spannend empfunden habe.
Was mich zudem geprägt hat und was ich während meiner beruflichen Laufbahn besonders geliebt habe, ist der Aufbau neuer Geschäftsbereiche – das durfte ich vor allem bei der LGT, bei Partners Group und bei Swisscanto erleben. Es ist dieses Gestalten und aktive Mitwirken, das mich bis heute antreibt.
Was fasziniert Sie persönlich an Private Markets – und was können diese Anlagen aus Ihrer Sicht in einem langfristig ausgerichteten Portfolio leisten?
Private Markets haben sich in den letzten zwei Jahrzehnten von einer «Nischen»-Assetklasse zu einer etablierten Anlageklasse entwickelt – mit einem Volumen von rund USD 16,3 Billionen, das weiter wachsen dürfte. Gewisse institutionelle Investoren, etwa US-Universitäts-Endowment-Fonds, investieren bereits bis zu 40 Prozent ihres Portfolios in Private Markets.
Einige der Gründe hierfür sind:
- Zugang zu einem breiteren Investitionsuniversum: Die Zahl kotierter Unternehmen ist seit der Jahrtausendwende stark rückläufig – in den USA um rund 50 Prozent, in Grossbritannien um 59 Prozent und in Deutschland um 40 Prozent. Private Equity bietet hier für langfristig orientierte Investoren eine Alternative.
- Enhanced Portfolio Construction: Private Markets folgen anderen Rendite-Treibern als kotierte Aktien und Anleihen – geprägt durch langfristiges Kapital, aktives Ownership und geringere Liquidität. Gerade weil die Korrelation zwischen Aktien und Anleihen in Stressphasen zunehmend weniger verlässlich ist und sich die öffentlichen Aktienmärkte immer stärker auf wenige grosse Titel konzentrieren, verbessert eine Beimischung von Private Markets die Diversifikation und damit die Portfoliokonstruktion insgesamt.
- Historisch höhere risikoadjustierte Rendite: Verschiedene Studien zeigen, dass bereits eine Beimischung von rund 20 Prozent Private Markets zu einem klassischen Aktien-/Anleihenportfolio die Rendite spürbar steigern kann, ohne das ökonomische Gesamtrisiko wesentlich zu erhöhen. Begründet wird dieser Effekt meist mit einer Illiquiditäts- und Komplexitätsprämie.
Entscheidend bleibt dabei aus meiner Sicht ein langfristiger Investitionshorizont sowie die sorgfältige Auswahl der richtigen Manager – denn viel ausgeprägter als bei den Public Markets sind die Renditeunterschiede zwischen guten und schlechten Private-Markets-Managern sehr gross. Und auch hier gilt: Eine gute Diversifikation innerhalb der Private-Markets-Allokation ist wichtig.
Abendrot will mit seinen Anlagen nicht nur Rendite erzielen, sondern auch eine positive Wirkung erreichen. Was bedeutet «Impact» für Sie persönlich, wenn Sie an eine Geldanlage denken?
Für mich bedeutet dies Investitionen in Unternehmen, die einen positiven Einfluss auf die Umwelt oder den sozialen Bereich haben – sei es durch Investitionen in Energy-Transition-Unternehmen, die zur Reduktion von CO2-Emissionen beitragen, oder durch Microfinance-Investitionen mit positivem sozialem Impact. Was ich als sehr positiv empfinde, ist, dass Abendrot eine pragmatische und keine rein dogmatische Herangehensweise verfolgt.
Welche Investitionsentscheidung aus Ihrer bisherigen Laufbahn ist Ihnen besonders in Erinnerung geblieben – und warum?
Besonders in Erinnerung geblieben sind mir die Investitionen des Schweizer Wachstumsfonds von Swisscanto. Dieser investiert in Schweizer Start-up- und Wachstumsunternehmen mit aussichtsreichen Technologien in den Bereichen Gesundheit, Industrie sowie Informations- und Datendienstleistungen. Für ein kleines Land, dessen grösste Ressource seine Menschen sind, war das neben den spannenden Unternehmen selbst für mich zutiefst «purposeful» – denn man investiert damit direkt in die Zukunft der Schweiz. Es ist beeindruckend, welche Innovationskraft aus der Schweiz hervorgeht – nicht zuletzt dank führender Hochschulen wie der ETH und der EPFL.
Wo sehen Sie aktuell die grössten Chancen – aber auch die grössten Stolpersteine – für institutionelle Anleger wie Pensionskassen?
Ein Blick in die Pensionskassenstudie von Swisscanto zeigt deutliche Unterschiede in der erwirtschafteten Nettorendite: 2025 erzielten die stärksten 10 Prozent der Pensionskassen eine Nettorendite von 9,1 Prozent, während die schwächsten 10 Prozent nur auf 3,2 Prozent kamen. Diese Renditedifferenz schlägt sich direkt auf die Verzinsung der Altersguthaben nieder. Die enorme Streuung zeigt, wie stark Anlagestrategie, Governance und Managerauswahl den Erfolg einer Pensionskasse prägen – hier liegen sowohl die Chancen als auch die Stolpersteine. Sie unterstreicht zugleich, wie wichtig eine professionelle Geschäftsstelle, die das Tagesgeschäft des Portfolios verantwortet, sowie eine sorgfältige, kompetente Besetzung des Anlageausschusses ist.
Abendrot investiert auch in Private-Market-Anlagen. Wo sehen Sie bei solchen Investitionen den grössten Hebel, um neben finanzieller Rendite auch gesellschaftliche oder ökologische Wirkung zu erzielen?
Der grösste Hebel liegt für mich in der Nähe zu den Anlagen: Wer direkt oder über sorgfältig ausgewählte Manager nah am Unternehmen ist, hat deutlich mehr Einflussmöglichkeiten als im börsenkotierten Bereich – etwa über Board-Mandate, Reporting-Anforderungen oder den direkten Dialog mit dem Management. Diese aktive Einflussnahme ist aus meiner Sicht der Schlüssel, um neben der finanziellen Rendite auch gesellschaftliche oder ökologische Wirkung zu erzielen.
Sie beobachten die Finanzmärkte seit vielen Jahren. Welche Entwicklung verfolgen Sie derzeit mit besonderem Interesse – und welche wird uns aus Ihrer Sicht in den kommenden Jahren noch beschäftigen?
Eine persönliche Entwicklung, mit der ich mich vermehrt beschäftige, ist der Endowment-Style-Ansatz, wie ihn grosse US-amerikanische Stiftungsvermögen – allen voran die von David Swensen geprägte Strategie der Yale University – seit Jahrzehnten erfolgreich verfolgen. Charakteristisch dafür ist eine deutlich höhere Gewichtung illiquider Anlageklassen wie Private Equity, Venture Capital, Private Debt und Immobilien zulasten klassischer Aktien und Anleihen, verbunden mit einem sehr langfristigen Anlagehorizont und einer sorgfältigen, aktiven Managerauswahl. Gerade Pensionskassen mit ihren langfristigen, gut planbaren Verpflichtungen bringen ganz ähnliche Voraussetzungen mit wie ein Stiftungsvermögen – und könnten daher von einer stärker am Endowment-Modell orientierten Allokation profitieren, sofern Governance, Liquiditätsmanagement und Anlagekompetenz entsprechend aufgebaut sind.
Eine zweite, breiter gefasste Entwicklung, die schon heute spannend ist und es sicher bleiben wird, ist der Einfluss von Künstlicher Intelligenz auf die Finanzindustrie. Ich bin überzeugt, dass uns dieses Thema in den kommenden Jahren noch viele Veränderungen bringen wird.
Sie kommen als externe Expertin in ein Gremium, das sich seit vielen Jahren mit der Anlagephilosophie von Abendrot beschäftigt. Was möchten Sie mit Ihrem Blick von aussen einbringen?
Wie Sie bereits erwähnt haben, handelt es sich um ein langjähriges, sehr professionelles Gremium, welches sehr erfolgreich das Portfolio der Stiftung bis dato verwaltet hat.
In einem ersten Schritt geht es für mich deshalb vor allem darum, zuzuhören und das Portfolio zu verstehen: Was läuft bereits gut, wo möchte man Anpassungen vornehmen, und wo bestehen Herausforderungen? Ich denke, dass «frische Augen» oft Dinge sehen, die einem selbst nicht mehr auffallen. Ich werde das Gremium daher aktiv mit meinen Erfahrungen und meinem Netzwerk unterstützen – davon ausgehend, dass dies vermehrt, im Bereich Private Markets der Fall sein wird.
Sie hatten bereits eine erste Sitzung mit Ihren Kolleginnen und Kollegen im Ausschuss. Wie haben Sie diese erlebt? Und was ist Ihnen für die Zusammenarbeit im Anlageausschuss besonders wichtig?
Ja, ich hatte bereits meine erste Sitzung, und diese war sehr spannend – mit einer grossen Vielfalt an sehr unterschiedlichen Themen. Ich wurde von allen Kolleginnen und Kollegen im Gremium sehr herzlich willkommen geheissen; man hat grossen Wert daraufgelegt, dass ich die behandelten Themen im Gesamtkontext verstehe, was ich sehr geschätzt habe.
Insgesamt empfinde ich das Gremium als sehr professionell und kollegial, mit einer guten Diskussionskultur – auch die Mischung aus internen und externen Mitgliedern mit unterschiedlichen Backgrounds finde ich sehr spannend. Für die Zusammenarbeit ist mir wichtig, dass man sich gegenseitig wertschätzt und eine offene Diskussionskultur pflegt, denn dies führt aus meiner Sicht zu besseren Investitionsentscheidungen. Ich freue mich sehr auf die weitere enge Zusammenarbeit und auf die vielfältigen Themen, die wir diskutieren werden.