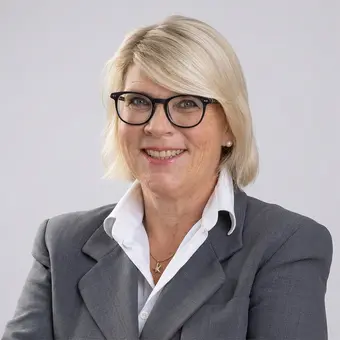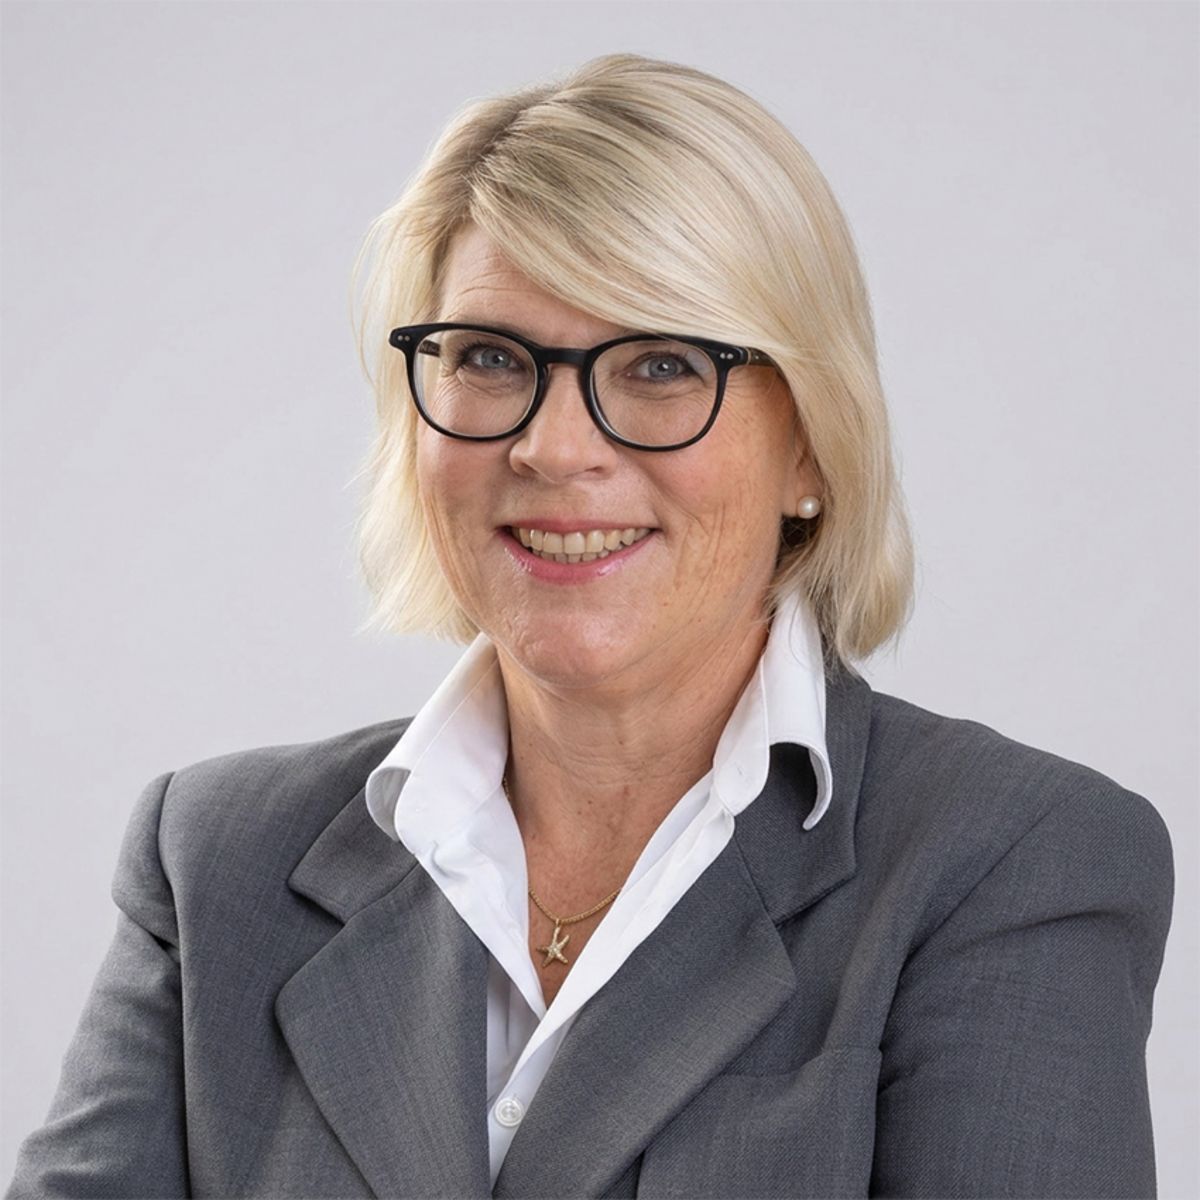
Depuis juin 2026, Mme Claudia Petersen est membre du comité d’investissement en titres de la fondation Abendrot. Elle possède trois décennies d’expérience dans la gestion de fortune, avec une spécialisation dans les marchés privés acquise chez Partners Group, la Banque cantonale de Zurich, Baloise Asset Management et, plus récemment, la banque Julius Baer.
Madame Petersen, vous disposez de plus de 30 ans d’expérience dans le secteur financier, et plus particulièrement dans le domaine des marchés privés. Qu’est-ce qui vous a incitée à rejoindre le comité d’investissement en titres de la Fondation Abendrot en tant que membre externe ?
C’est pour moi un honneur d’avoir été nommée membre externe du comité d’investissement de la Fondation Abendrot – une fonction qui s’accompagne d’une grande responsabilité envers les plus de 17 000 assurés.
Ce qui m’a particulièrement séduite, c’est qu’Abendrot poursuit une double stratégie d’investissement et s’est fixé pour objectif de générer à la fois un rendement financier et un rendement d’impact. C’est l’une des rares caisses de retraite à mettre en œuvre une telle stratégie duale en Suisse.
Vous connaissez le monde de la finance sous différents angles et avez notamment travaillé chez Julius Baer, Baloise Asset Management, Partners Group et LGT Private Equity Advisors. Qu’est-ce qui vous a particulièrement marqué au cours de votre carrière professionnelle ?
Ce qui m’a surtout marquée, c’est la diversité des missions que j’ai eu l’occasion d’assumer au fil des ans, ainsi que la possibilité qui m’a été offerte de découvrir ainsi différents aspects du secteur financier.
Je suis par ailleurs une personne très orientée client : le client est au centre de mes préoccupations, et je m’efforce toujours de comprendre quels sont ses défis – ses « points sensibles » – et comment je peux les résoudre pour lui. Comme j’ai eu l’occasion de travailler auprès de différents acteurs financiers – des gestionnaires d’actifs aux investisseurs institutionnels en passant par les banques privées –, ces aspects variaient d’un cas à l’autre, ce que j’ai trouvé très passionnant.
Ce qui m’a également marquée et ce que j’ai particulièrement apprécié au cours de ma carrière, c’est la création de nouveaux secteurs d’activité – j’ai notamment pu en faire l’expérience chez LGT, Partners Group et Swisscanto. C’est cette capacité à façonner les choses et à y participer activement qui me motive encore aujourd’hui.
Qu’est-ce qui vous fascine personnellement dans les marchés privés – et quel rôle ces placements peuvent-ils, selon vous, jouer dans un portefeuille axé sur le long terme ?
Au cours des deux dernières décennies, les marchés privés sont passés d’une classe d’actifs «de niche» à une classe d’actifs à part entière, avec un volume d’environ 16 300 milliards de dollars, qui devrait continuer à croître. Certains investisseurs institutionnels, comme les fonds de dotation des universités américaines, investissent déjà jusqu’à 40 % de leur portefeuille dans les marchés privés.
Voici quelques-unes des raisons qui expliquent cette tendance :
- Accès à un univers d’investissement plus large : le nombre d’entreprises cotées est en forte baisse depuis le début du millénaire – d’environ 50 % aux États-Unis, de 59 % au Royaume-Uni et de 40 % en Allemagne. Le capital-investissement offre ici une alternative aux investisseurs orientés vers le long terme.
- Optimisation de la construction du portefeuille : les marchés privés sont régis par d’autres facteurs de rendement que les actions et obligations cotées – caractérisés par des capitaux à long terme, une participation active et une liquidité moindre. C’est précisément parce que la corrélation entre les actions et les obligations est de moins en moins fiable en période de crise et que les marchés boursiers publics se concentrent de plus en plus sur un petit nombre de grandes valeurs qu’une exposition aux marchés privés améliore la diversification et, par conséquent, la construction globale du portefeuille.
- Rendement ajusté au risque historiquement plus élevé : diverses études montrent qu’une exposition d’environ 20 % aux marchés privés dans un portefeuille classique d’actions et d’obligations peut déjà augmenter sensiblement le rendement sans accroître de manière significative le risque économique global. Cet effet s’explique généralement par une prime d’illiquidité et de complexité.
À mon sens, un horizon d’investissement à long terme ainsi qu’une sélection rigoureuse des bons gestionnaires restent déterminants – car les écarts de rendement entre les bons et les mauvais gestionnaires des marchés privés sont bien plus marqués que sur les marchés publics. Et là encore, une bonne diversification au sein de l’allocation sur les marchés privés est essentielle.
Avec ses placements, Abendrot ne cherche pas seulement à générer des rendements, mais aussi à avoir un impact positif. Que signifie pour vous personnellement le terme « impact » lorsque vous envisagez un placement financier ?
Pour moi, cela signifie investir dans des entreprises qui ont une influence positive sur l’environnement ou le domaine social – que ce soit par le biais d’investissements dans des entreprises de transition énergétique qui contribuent à la réduction des émissions de CO₂, ou par des investissements dans la microfinance ayant un impact social positif. Ce que je trouve très positif, c’est qu’Abendrot adopte une approche pragmatique et non purement dogmatique.
Quelle décision d’investissement prise au cours de votre carrière vous a particulièrement marqué – et pourquoi ?
Je garde un souvenir particulièrement marquant des investissements du fonds de croissance suisse de Swisscanto. Celui-ci investit dans des start-ups et des entreprises en croissance suisses dotées de technologies prometteuses dans les domaines de la santé, de l’industrie ainsi que des services d’information et de données. Pour un petit pays dont la plus grande ressource est sa population, cela m’a semblé, au-delà des entreprises passionnantes elles-mêmes, profondément « porteur de sens » – car cela revient à investir directement dans l’avenir de la Suisse. La force d’innovation qui émane de la Suisse est impressionnante – notamment grâce à des universités de premier plan telles que l’ETH et l’EPFL.
Où voyez-vous actuellement les plus grandes opportunités – mais aussi les principaux obstacles – pour les investisseurs institutionnels tels que les caisses de retraite ?
Un coup d’œil à l’étude de Swisscanto sur les caisses de retraite révèle des différences marquées dans les rendements nets générés : en 2025, les 10 % des caisses de retraite les plus performantes ont réalisé un rendement net de 9,1 %, tandis que les 10 % les moins performantes n’ont atteint que 3,2 %. Cet écart de rendement se répercute directement sur la rémunération des avoirs de retraite. Cette dispersion considérable montre à quel point la stratégie d'investissement, la gouvernance et le choix des gestionnaires déterminent le succès d'une caisse de retraite – c'est là que se trouvent à la fois les opportunités et les écueils. Elle souligne également l’importance d’un secrétariat professionnel, chargé de la gestion quotidienne du portefeuille, ainsi que d’une composition rigoureuse et compétente du comité d’investissement.
Abendrot investit également dans des placements sur les marchés privés. Selon vous, quel est le principal levier de ces investissements pour générer non seulement un rendement financier, mais aussi un impact social ou écologique ?
Pour moi, le principal levier réside dans la proximité avec les investissements : celui qui est proche de l’entreprise, que ce soit directement ou par l’intermédiaire de gestionnaires soigneusement sélectionnés, dispose de possibilités d’influence nettement plus importantes que dans le secteur coté en bourse – par exemple via des mandats au sein du conseil d’administration, des exigences de reporting ou le dialogue direct avec la direction. Cette influence active est, à mon sens, la clé pour obtenir, outre un rendement financier, un impact social ou environnemental.
Vous observez les marchés financiers depuis de nombreuses années. Quelle évolution suivez-vous actuellement avec un intérêt particulier – et laquelle, selon vous, continuera de nous occuper dans les années à venir ?
Une tendance à laquelle je m’intéresse de plus en plus est l’approche de type « endowment », telle qu’elle est mise en œuvre avec succès depuis des décennies par les grands fonds de dotation américains – en premier lieu la stratégie de l’université de Yale, façonnée par David Swensen. Cette approche se caractérise par une pondération nettement plus élevée des classes d’actifs illiquides telles que le capital-investissement, le capital-risque, la dette privée et l’immobilier, au détriment des actions et obligations classiques, associée à un horizon d’investissement à très long terme et à une sélection rigoureuse et active des gestionnaires. Les caisses de retraite, en particulier, avec leurs engagements à long terme et facilement prévisibles, présentent des caractéristiques très similaires à celles d’un fonds de dotation – et pourraient donc tirer profit d’une allocation s’inspirant davantage du modèle de dotation, à condition que la gouvernance, la gestion des liquidités et l’expertise en matière d’investissement soient mises en place en conséquence.
Une deuxième évolution, plus générale, qui est déjà passionnante aujourd’hui et le restera certainement, est l’influence de l’intelligence artificielle sur le secteur financier. Je suis convaincue que ce sujet nous apportera encore de nombreux changements dans les années à venir.
Vous rejoignez en tant qu’experte externe un comité qui se penche depuis de nombreuses années sur la philosophie d’investissement d’Abendrot. Que souhaitez-vous apporter grâce à votre regard extérieur ?
Comme vous l’avez déjà mentionné, il s’agit d’un comité de longue date, très professionnel, qui a géré avec beaucoup de succès le portefeuille de la fondation jusqu’à présent.
Dans un premier temps, il s’agit donc avant tout pour moi d’écouter et de comprendre le portefeuille : qu’est-ce qui fonctionne déjà bien, où souhaite-t-on procéder à des ajustements, et où se situent les défis ? Je pense qu’un « regard neuf » permet souvent de voir des choses qui nous échappent lorsque l’on est trop impliqué. Je soutiendrai donc activement le comité grâce à mon expérience et à mon réseau – en partant du principe que ce sera davantage le cas dans le domaine des marchés privés.
Vous avez déjà eu une première réunion avec vos collègues du comité. Comment l’avez-vous vécue ? Et qu’est-ce qui vous tient particulièrement à cœur pour la collaboration au sein du comité d’investissement ?
Oui, j’ai déjà participé à ma première réunion, qui s’est avérée très passionnante, avec une grande diversité de sujets très variés. J’ai été très chaleureusement accueillie par tous mes collègues du comité ; on a veillé à ce que je comprenne les thèmes abordés dans leur contexte global, ce que j’ai beaucoup apprécié.
Dans l’ensemble, je trouve que ce comité fait preuve d’un grand professionnalisme et d’un esprit de collégialité, avec une bonne culture de la discussion – je trouve également très enrichissant le mélange de membres internes et externes issus d’horizons variés. Pour la collaboration, il est important à mes yeux que l’on se valorise mutuellement et que l’on entretienne une culture de discussion ouverte, car cela conduit, selon moi, à de meilleures décisions d’investissement. Je me réjouis beaucoup de poursuivre cette étroite collaboration et d’aborder les nombreux sujets que nous allons discuter.